Mesurer le risque de concentration d’un portefeuille
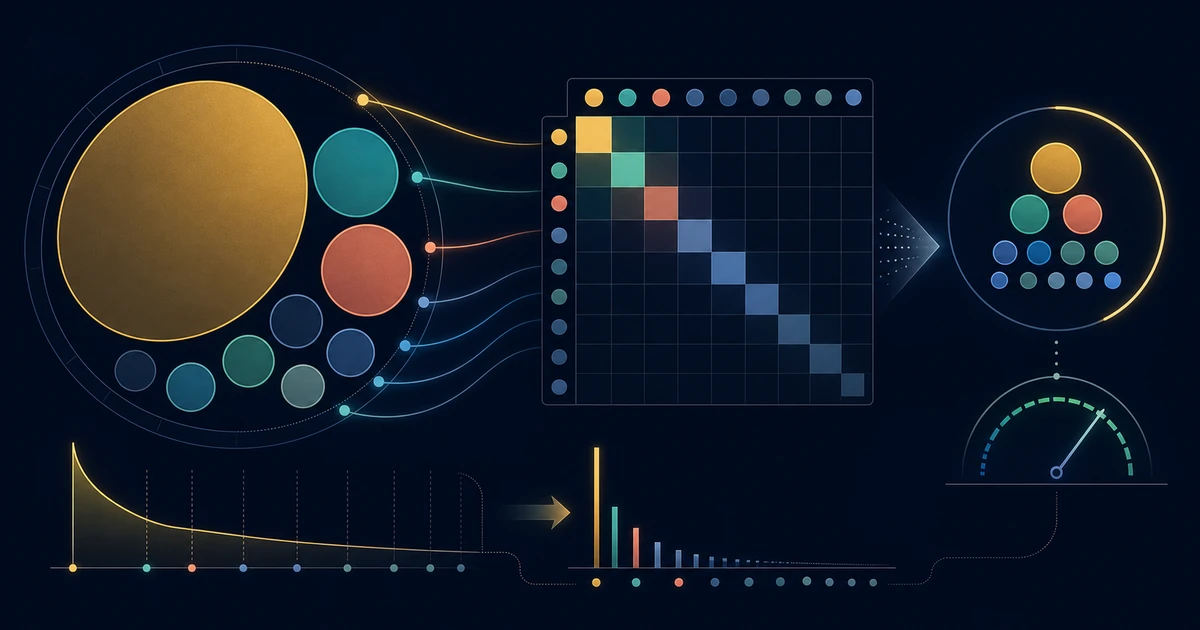
Commencez par les valeurs de marché actuelles dans une même devise. Les pondérations montrent où votre argent se concentre ; compter les symboles ne suffit pas. Les liquidités sont séparées des positions investies dans les calculs ci-dessous.
Pourquoi compter ses lignes ne suffit pas
L'intuition selon laquelle plus de lignes signifie moins de risque est à peu près juste et parfaitement inutile. Prenons deux portefeuilles détenant chacun dix valeurs. Le premier répartit le capital à parts égales, dix pour cent chacune. Le second place soixante pour cent sur un seul titre et étale les quarante pour cent restants sur les neuf autres.
Poids maximal d'une position
La mesure utile la plus simple : quelle fraction de la valeur totale se trouve dans la plus grosse ligne.
max_weight = max(valuei) / Σ valuei
L'indice Herfindahl-Hirschman
Le HHI vient de l'économie de la concurrence, où les régulateurs s'en servent pour mesurer le degré de concentration d'un secteur entre ses acteurs. Les mêmes mathématiques s'appliquent proprement à un portefeuille : élevez chaque poids au carré, puis additionnez les carrés.
HHI = Σ wi² où wi = valuei / total value
L'indice est borné de façon utile :
| Portefeuille | HHI |
|---|---|
| Une seule ligne | 1.00 |
| Deux lignes équipondérées | 0.50 |
| Dix lignes équipondérées | 0.10 |
| Cinquante lignes équipondérées | 0.02 |
Le schéma est visible : pour N lignes équipondérées, le HHI vaut 1/N. C'est cette relation qui rend possible la mesure suivante.
Nombre effectif de positions
Neffective = 1 / HHI
L’inverse du HHI donne le nombre de positions de poids égal présentant la même concentration. Ce n’est ni le nombre de placements indépendants ni une prévision de performance.
Un exemple chiffré
Prenons un portefeuille technologique de trois positions :
| Ligne | Valeur | Poids | Poids² |
|---|---|---|---|
| AAPL | $25,000 | 45.45% | 0.2066 |
| MSFT | $22,000 | 40.00% | 0.1600 |
| NVDA | $8,000 | 14.55% | 0.0212 |
| Total | $55,000 | 100% | 0.3878 |
Les poids non arrondis donnent un HHI de 0,3878 et 2,58 positions effectives. La plus grande position représente 45,45 % du montant investi. Ces mesures ne prouvent pas que les trois actions ont le même risque ou évoluent ensemble.
La concentration que ces mesures ignorent
Ces chiffres décrivent la taille des positions, pas tout le risque financier. Ils ne mesurent ni volatilité, ni corrélations, ni titres détenus par les fonds. Des actions de poids égal peuvent partager des risques sectoriels ou économiques. Une petite position peut aussi être très volatile.
Les fonds sont traités comme des positions individuelles. Leurs titres sous-jacents et les chevauchements entre fonds ne sont pas analysés ; les chiffres de concentration décrivent la répartition entre fonds, pas la diversification entre émetteurs sous-jacents.
Qu’est-ce qu’un bon score de portefeuille ? →
Pour les développeurs
Vérifiez votre portefeuille
Évaluation gratuite. Aucun compte nécessaire.
Obtenir mon score →Créez un compte gratuit pour enregistrer jusqu’à 10 portefeuilles, rouvrir les positions et lancer une nouvelle évaluation. Vous choisissez ce qui est enregistré.
Créer un compte gratuit →