포트폴리오 집중 리스크 측정하기
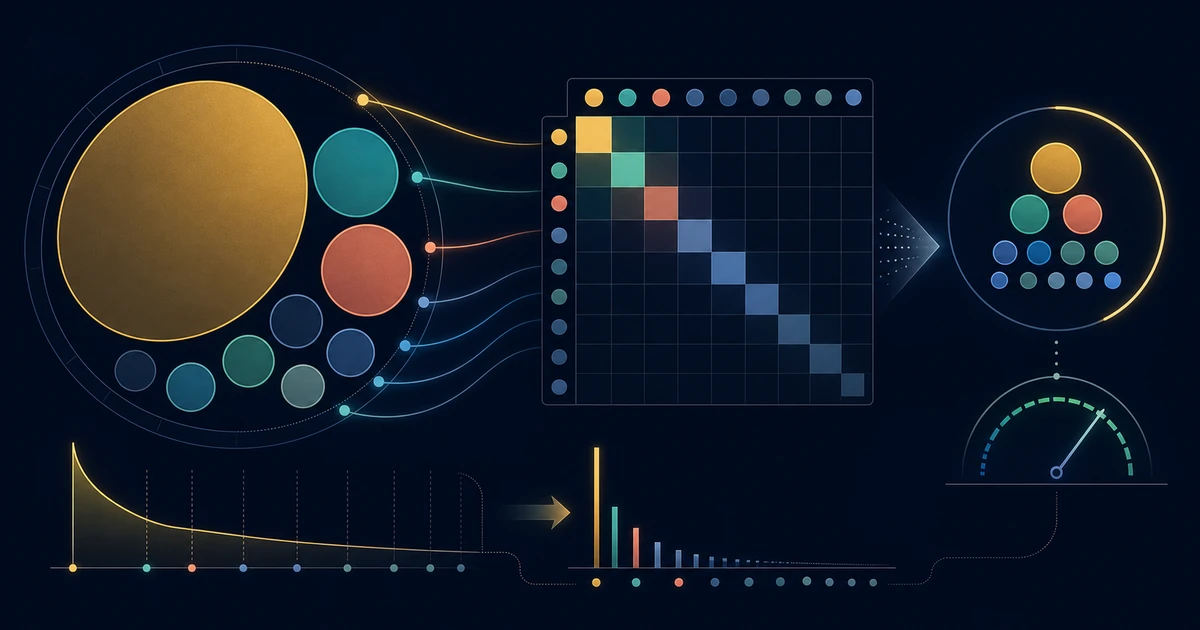
하나의 통화로 표시한 현재 시장가치부터 사용하세요. 종목 수만으로는 알 수 없는 자금 집중을 보유 비중으로 확인할 수 있습니다. 아래 계산에서는 현금을 투자된 보유 종목과 분리합니다.
종목 수를 세는 것이 통하지 않는 이유
종목이 많을수록 위험이 낮다는 직관은 대체로 맞고 정확히 쓸모없습니다. 각각 열 종목을 보유한 두 포트폴리오를 생각해 봅시다. 첫 번째는 자본을 10%씩 균등하게 나눕니다. 두 번째는 한 종목에 60%를 넣고 나머지 40%를 아홉 종목에 흩어 놓습니다.
최대 종목 비중
가장 단순하면서 쓸모 있는 척도는, 단일 최대 종목이 전체 평가액에서 차지하는 비율입니다.
max_weight = max(valuei) / Σ valuei
허핀달-허시먼 지수
HHI는 반독점 경제학에서 나온 개념으로, 규제 당국이 한 산업이 경쟁자들 사이에서 얼마나 집중되어 있는지 측정할 때 사용합니다. 같은 수학이 포트폴리오에도 깔끔하게 적용됩니다. 각 비중을 제곱한 뒤, 그 제곱값을 모두 더하면 됩니다.
HHI = Σ wi² 여기서 wi = valuei / total value
지수의 범위도 유용한 형태로 정해져 있습니다.
| 포트폴리오 | HHI |
|---|---|
| 단일 종목 | 1.00 |
| 두 종목 동일 비중 | 0.50 |
| 열 종목 동일 비중 | 0.10 |
| 오십 종목 동일 비중 | 0.02 |
패턴이 눈에 보입니다. N개 종목을 동일 비중으로 보유하면 HHI는 정확히 1/N이 됩니다. 바로 이 관계가 다음 지표를 가능하게 합니다.
유효 종목 수
Neffective = 1 / HHI
HHI의 역수는 같은 비중 집중도를 갖는 동일 비중 포지션 수입니다. 독립적인 투자 수가 아니며 성과를 예측하지 않습니다.
계산 예시
세 종목으로 구성된 기술주 포트폴리오를 봅시다.
| 종목 | 평가액 | 비중 | 비중² |
|---|---|---|---|
| AAPL | $25,000 | 45.45% | 0.2066 |
| MSFT | $22,000 | 40.00% | 0.1600 |
| NVDA | $8,000 | 14.55% | 0.0212 |
| 합계 | $55,000 | 100% | 0.3878 |
반올림하지 않은 비중으로 계산하면 HHI는 0.3878, 유효 포지션 수는 2.58입니다. 최대 포지션은 투자금의 45.45%입니다. 이는 집중도 측정이며 세 주식의 위험이나 움직임이 같다는 뜻이 아닙니다.
이 지표들이 놓치는 집중
이 수치는 포지션 크기를 설명하며 전체 투자 위험을 측정하지 않습니다. 변동성, 상관관계, 펀드 내부 증권은 측정하지 않습니다. 같은 비중의 주식도 업종이나 경제 위험을 공유할 수 있고 작은 포지션도 크게 변동할 수 있습니다.
각 펀드는 하나의 개별 보유 종목으로 취급됩니다. 펀드 내부 자산이나 펀드 간 중복은 분석하지 않습니다. 집중도 수치는 펀드 배분을 나타내며 기초 발행사에 대한 분산도를 나타내지 않습니다.
내 포트폴리오 확인
무료 평가. 계정이 필요하지 않습니다.
내 포트폴리오 점수 보기 →무료 계정으로 포트폴리오를 최대 10개 저장하고, 보유 종목을 다시 열어 새로 평가할 수 있습니다. 저장할 내용은 직접 선택합니다.
무료 계정 만들기 →