पोर्टफोलियो के संकेंद्रण जोखिम को मापना
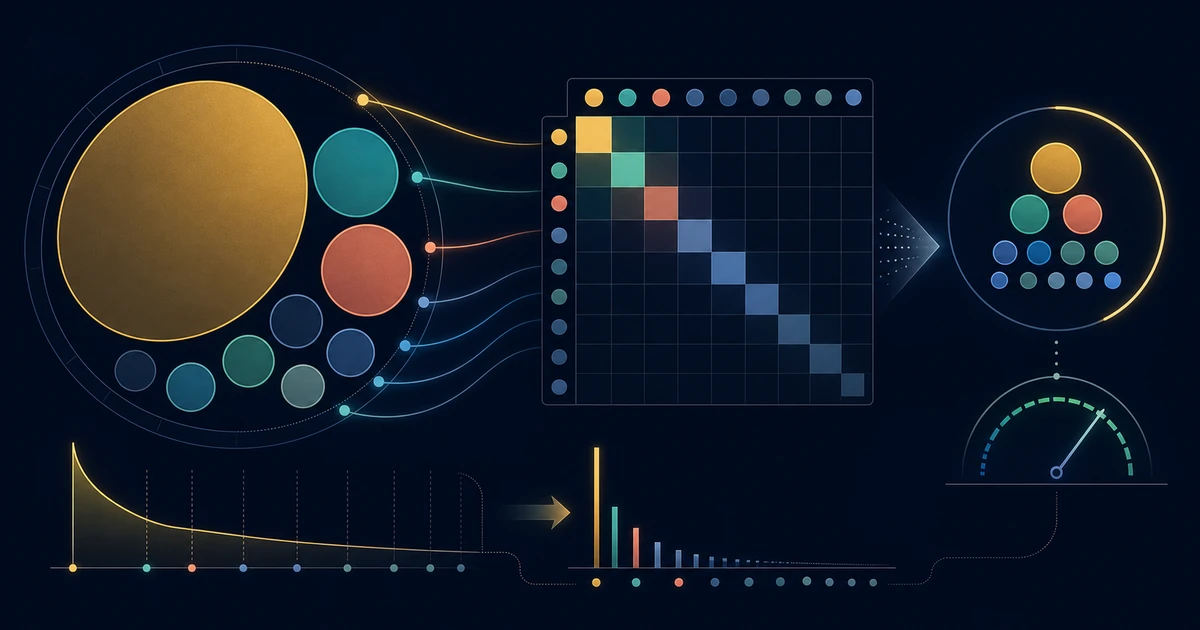
एक ही मुद्रा में मौजूदा बाजार मूल्यों से शुरुआत करें। पोज़िशन का भार बताता है कि पैसा कहाँ केंद्रित है; केवल टिकर गिनना पर्याप्त नहीं है। नीचे की गणनाओं में नकदी को निवेशित होल्डिंग्स से अलग रखा गया है।
होल्डिंग गिनना क्यों काम नहीं करता
यह अंतर्ज्ञान कि ज़्यादा होल्डिंग का मतलब कम जोखिम है, मोटे तौर पर सही और बिलकुल बेकार है। दो पोर्टफ़ोलियो लीजिए, दोनों में दस-दस शेयर। पहला पूँजी बराबर बाँटता है, हर शेयर में दस प्रतिशत। दूसरा एक ही नाम में साठ प्रतिशत रखता है और बचे चालीस प्रतिशत को नौ अन्य शेयरों में फैलाता है।
अधिकतम होल्डिंग भार
सबसे सरल उपयोगी माप: कुल मूल्य का कितना हिस्सा सबसे बड़ी एकल होल्डिंग में है।
max_weight = max(valuei) / Σ valuei
हर्फ़िंडाल-हिर्शमैन सूचकांक
HHI प्रतिस्पर्धा-विरोधी अर्थशास्त्र से आता है, जहाँ नियामक इसका उपयोग यह मापने के लिए करते हैं कि कोई उद्योग अपने प्रतिस्पर्धियों के बीच कितना सांद्रित है। वही गणित पोर्टफ़ोलियो पर साफ़-साफ़ लागू होता है: हर भार का वर्ग निकालिए, फिर वर्गों को जोड़ दीजिए।
HHI = Σ wi² जहाँ wi = valuei / total value
सूचकांक की सीमाएँ भी उपयोगी ढंग से तय हैं:
| पोर्टफ़ोलियो | HHI |
|---|---|
| एकल होल्डिंग | 1.00 |
| दो होल्डिंग, समान भार | 0.50 |
| दस होल्डिंग, समान भार | 0.10 |
| पचास होल्डिंग, समान भार | 0.02 |
पैटर्न स्पष्ट है: N समान-भार वाली होल्डिंग के लिए HHI ठीक 1/N होता है। यही संबंध अगला मापदंड संभव बनाता है।
प्रभावी होल्डिंग संख्या
Neffective = 1 / HHI
HHI का व्युत्क्रम समान भार-केंद्रण वाली बराबर भार की पोज़िशनों की संख्या है। यह स्वतंत्र निवेशों की संख्या नहीं है और प्रदर्शन का अनुमान नहीं लगाता।
एक हल किया गया उदाहरण
तीन होल्डिंग वाला एक टेक्नोलॉजी पोर्टफ़ोलियो लीजिए:
| होल्डिंग | मूल्य | भार | भार² |
|---|---|---|---|
| AAPL | $25,000 | 45.45% | 0.2066 |
| MSFT | $22,000 | 40.00% | 0.1600 |
| NVDA | $8,000 | 14.55% | 0.0212 |
| कुल | $55,000 | 100% | 0.3878 |
बिना राउंड किए भार से HHI 0.3878 और प्रभावी पोज़िशन 2.58 मिलती हैं। सबसे बड़ी पोज़िशन निवेशित मूल्य का 45.45% है। यह केंद्रण का माप है; इससे तीनों शेयरों का जोखिम या चाल समान सिद्ध नहीं होती।
वह सांद्रण जो ये मापदंड नहीं देखते
ये संख्याएँ पोज़िशन का आकार बताती हैं, पूरा निवेश जोखिम नहीं। ये अस्थिरता, सहसंबंध या फंड के अंदर की प्रतिभूतियाँ नहीं मापतीं। समान भार वाले शेयर भी क्षेत्रीय या आर्थिक जोखिम साझा कर सकते हैं। छोटी पोज़िशन भी बहुत अस्थिर हो सकती है।
हर फंड को एक अलग होल्डिंग माना जाता है। उसके भीतर की होल्डिंग्स या फंडों के बीच ओवरलैप का विश्लेषण नहीं होता; कंसन्ट्रेशन के आंकड़े फंड आवंटन दिखाते हैं, अंतर्निहित जारीकर्ताओं में विविधीकरण नहीं।
अच्छा पोर्टफोलियो स्कोर क्या होता है? →
डेवलपरों के लिए
अपना पोर्टफोलियो जाँचें
मुफ़्त मूल्यांकन। खाते की जरूरत नहीं है।
मेरा पोर्टफोलियो स्कोर पाएं →मुफ़्त खाता बनाकर 10 पोर्टफोलियो तक सेव करें, होल्डिंग्स दोबारा खोलें और नया मूल्यांकन चलाएं। क्या सेव होगा, यह आप चुनते हैं।
मुफ़्त खाता बनाएं →