ポートフォリオの集中リスクを測る
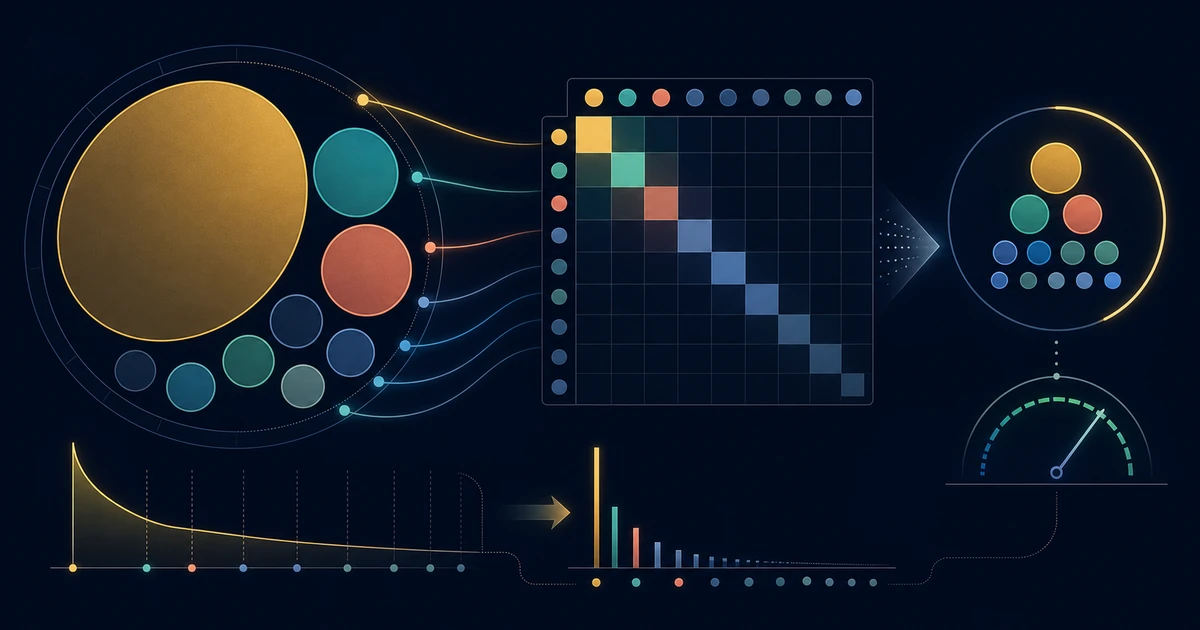
同一通貨で表した現在の時価を使います。資金がどこに集中しているかは銘柄数だけでなく、保有比率で確認できます。以下の計算では現金と投資済みの保有銘柄を分けます。
なぜ銘柄数を数えても意味がないのか
「銘柄が多いほどリスクが小さい」という直感は、おおむね正しく、そして正確に役立ちません。10銘柄ずつ保有する2つのポートフォリオを考えてみます。1つ目は資金を均等に、各10%ずつ配分しています。2つ目は1銘柄に60%を置き、残り40%を9銘柄に分けています。
最大保有比率
最も単純で有用な指標は、最大の1銘柄が総資産に占める割合です。
max_weight = max(valuei) / Σ valuei
ハーフィンダール・ハーシュマン指数
HHIは独占禁止の経済学に由来し、規制当局が業界の競争者間の集中度を測るために用いています。同じ数学はポートフォリオにもそのまま適用できます。各ウェイトを2乗し、その合計を取るだけです。
HHI = Σ wi² ここで wi = valuei / total value
指数の範囲は使いやすい形に収まります。
| ポートフォリオ | HHI |
|---|---|
| 1銘柄のみ | 1.00 |
| 2銘柄・等ウェイト | 0.50 |
| 10銘柄・等ウェイト | 0.10 |
| 50銘柄・等ウェイト | 0.02 |
パターンは明らかです。N 銘柄を等ウェイトで保有する場合、HHIは 1/N に一致します。この関係こそが、次の指標を可能にします。
実効銘柄数
Neffective = 1 / HHI
HHI の逆数は、同じ比率集中度を持つ等配分の保有数です。独立した投資の数ではなく、運用成果の予測でもありません。
計算例
3銘柄で構成されたテクノロジー・ポートフォリオを例に取ります。
| 銘柄 | 評価額 | ウェイト | ウェイト² |
|---|---|---|---|
| AAPL | $25,000 | 45.45% | 0.2066 |
| MSFT | $22,000 | 40.00% | 0.1600 |
| NVDA | $8,000 | 14.55% | 0.0212 |
| 合計 | $55,000 | 100% | 0.3878 |
丸める前の比率を使うと HHI は 0.3878、有効保有数は 2.58 です。最大の保有は投資額の45.45%です。これは集中度の測定であり、3銘柄のリスクや値動きが同じとは示しません。
これらの指標が見落とす集中
これらの数値は保有規模を表し、投資リスク全体を測るものではありません。変動率、相関、ファンド内部の証券は測定しません。等しい比率の株式にも共通する業種・経済リスクがあり、小さな保有でも大きく変動し得ます。
ファンドはそれぞれ1つの保有銘柄として扱います。組入銘柄やファンド間の重複は分析しません。集中度はファンドの配分を表し、組入証券の発行体への分散を表すものではありません。
自分のポートフォリオを確認
無料で評価。アカウントは不要です。
ポートフォリオスコアを見る →無料アカウントを作成すると、最大10個のポートフォリオを保存し、保有銘柄を再表示して新たに評価できます。保存する内容はご自身で選べます。
無料アカウントを作成 →