衡量投资组合的集中度风险
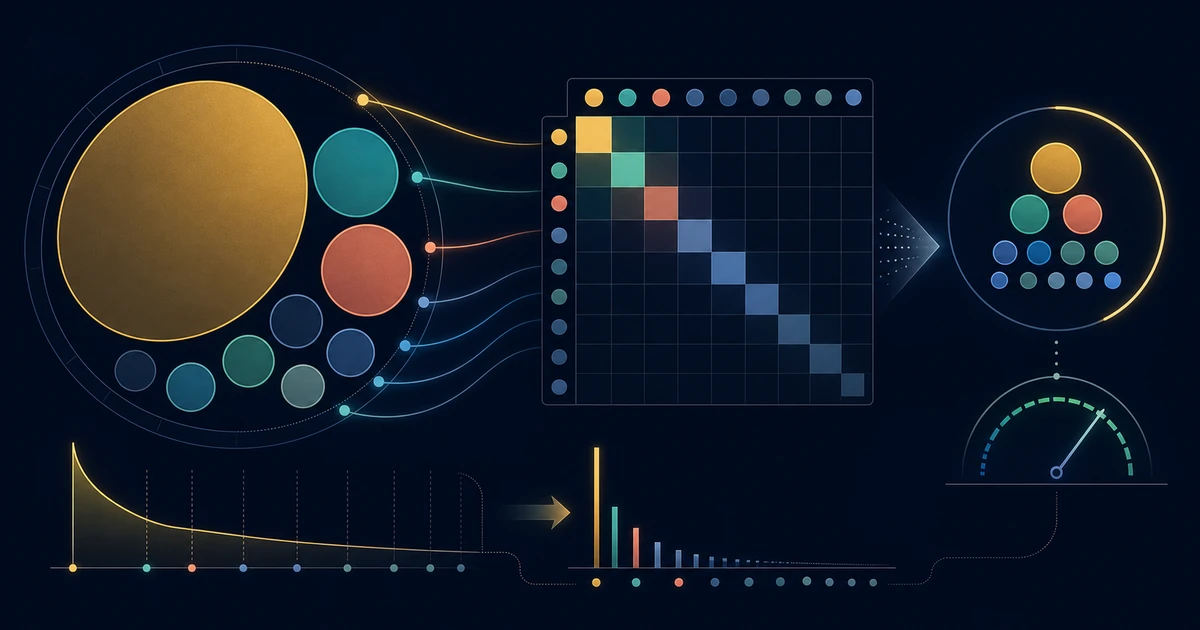
先使用同一货币表示的当前市值。持仓权重能显示资金集中在哪里,仅统计股票代码数量并不足够。以下计算将现金与已投资持仓分开。
为什么数持仓数量不管用
"持仓越多、风险越小"的直觉大致正确,却毫无用处。设想两个各持有十只股票的组合。第一个把资金平均分配,每只占一成。第二个把六成押在一只股票上,剩下的四成分散到另外九只。
最大单一持仓权重
最简单又实用的度量:最大的那一笔持仓占总市值的比例。
最大单一持仓权重
max_weight = max(valuei) / Σ valuei
赫芬达尔-赫希曼指数
HHI 源自反垄断经济学,监管机构用它衡量一个行业在各竞争者之间的集中程度。同样的数学可以干净利落地套用到投资组合上:把每个权重平方,再把这些平方值相加。
赫芬达尔-赫希曼指数
HHI = Σ wi² 其中 wi = valuei / total value
该指数的取值范围也很有用:
| 组合 | HHI |
|---|---|
| 单一持仓 | 1.00 |
| 两只等权 | 0.50 |
| 十只等权 | 0.10 |
| 五十只等权 | 0.02 |
规律一目了然:对于 N 只等权持仓,HHI 恰好等于 1/N。正是这一关系让下一个指标成为可能。
有效持仓数
有效持仓数
Neffective = 1 / HHI
HHI 的倒数是具有相同权重集中度的等权重持仓数量。它不是独立投资的数量,也不能预测投资组合表现。
一个完整算例
以一个三只科技股的组合为例:
| 持仓 | 市值 | 权重 | 权重² |
|---|---|---|---|
| AAPL | $25,000 | 45.45% | 0.2066 |
| MSFT | $22,000 | 40.00% | 0.1600 |
| NVDA | $8,000 | 14.55% | 0.0212 |
| 合计 | $55,000 | 100% | 0.3878 |
使用未四舍五入的权重,HHI 为 0.3878,有效持仓数为 2.58。最大持仓占已投资金额的 45.45%。这些是集中度指标,并不证明三只股票风险相同或会同步变动。
这些指标看不到的集中度
这些数字描述仓位规模,而非全部投资风险。它们不衡量波动率、相关性或基金内部的证券。等权重股票仍可能具有共同的行业或经济风险,小仓位也可能剧烈波动。
每只基金被视为一个独立持仓。不分析底层持仓或基金之间的重叠;集中度数值描述基金配置,而不是底层发行人的分散程度。