Das Konzentrationsrisiko eines Portfolios messen
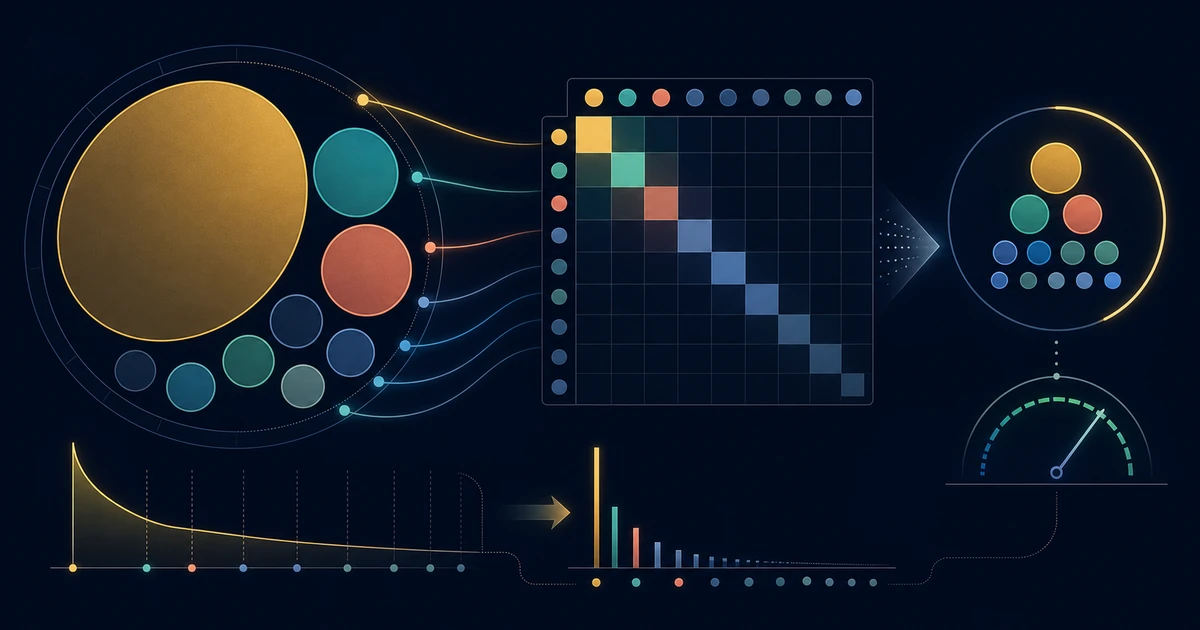
Beginnen Sie mit aktuellen Marktwerten in einer Währung. Positionsgewichte zeigen, wo Ihr Geld konzentriert ist; die Zahl der Tickersymbole allein reicht nicht. Bargeld wird in den folgenden Berechnungen getrennt von den investierten Positionen behandelt.
Prüfen Sie Ihr Portfolio
Kostenlose Auswertung. Kein Konto erforderlich.
Meinen Portfolio-Score abrufen →Warum Zählen nicht funktioniert
Die Intuition, dass mehr Positionen weniger Risiko bedeuten, ist ungefähr richtig und exakt nutzlos. Nehmen wir zwei Portfolios mit je zehn Aktien. Das erste verteilt das Kapital gleichmäßig, zehn Prozent je Titel. Das zweite hält sechzig Prozent in einem einzigen Namen und verteilt die verbleibenden vierzig Prozent auf neun weitere.
Maximales Positionsgewicht
Die einfachste brauchbare Kennzahl: welcher Anteil des Gesamtwerts in der größten Einzelposition steckt.
max_weight = max(valuei) / Σ valuei
Der Herfindahl-Hirschman-Index
Der HHI stammt aus der Wettbewerbsökonomie, wo Kartellbehörden damit messen, wie stark eine Branche unter ihren Wettbewerbern konzentriert ist. Dieselbe Mathematik lässt sich sauber auf ein Portfolio übertragen: jedes Gewicht quadrieren und die Quadrate summieren.
HHI = Σ wi² wobei wi = valuei / total value
Der Index ist auf nützliche Weise begrenzt:
| Portfolio | HHI |
|---|---|
| Eine einzige Position | 1.00 |
| Zwei Positionen, gleich gewichtet | 0.50 |
| Zehn Positionen, gleich gewichtet | 0.10 |
| Fünfzig Positionen, gleich gewichtet | 0.02 |
Das Muster ist erkennbar: Für N gleich gewichtete Positionen entspricht der HHI genau 1/N. Diese Beziehung macht die nächste Kennzahl überhaupt erst möglich.
Effektive Anzahl der Positionen
Neffective = 1 / HHI
Der Kehrwert des HHI ist die Anzahl gleich gewichteter Positionen mit derselben Gewichtskonzentration. Er ist weder die Zahl unabhängiger Anlagen noch eine Prognose der Wertentwicklung.
Ein Rechenbeispiel
Nehmen wir ein Technologieportfolio mit drei Positionen:
| Position | Wert | Gewicht | Gewicht² |
|---|---|---|---|
| AAPL | $25,000 | 45.45% | 0.2066 |
| MSFT | $22,000 | 40.00% | 0.1600 |
| NVDA | $8,000 | 14.55% | 0.0212 |
| Gesamt | $55,000 | 100% | 0.3878 |
Mit ungerundeten Gewichten ergeben sich ein HHI von 0,3878 und 2,58 effektive Positionen. Die größte Position beträgt 45,45 % des investierten Werts. Das misst Konzentration, nicht gleiche Risiken oder gemeinsame Kursbewegungen der drei Aktien.
Die Konzentration, die diese Kennzahlen übersehen
Diese Zahlen beschreiben Positionsgrößen, nicht das gesamte Anlagerisiko. Sie messen weder Volatilität und Korrelationen noch die Wertpapiere innerhalb von Fonds. Gleich große Aktienpositionen können gemeinsame Branchen- oder Wirtschaftsrisiken haben. Auch kleine Positionen können stark schwanken.
Fonds werden als einzelne Positionen behandelt. Zugrunde liegende Wertpapiere und Überschneidungen zwischen Fonds werden nicht analysiert. Konzentrationswerte beschreiben die Fondsallokation, nicht die Diversifikation über die zugrunde liegenden Emittenten.
Was ist ein guter Portfolio-Score? →
Für Entwickler
Prüfen Sie Ihr Portfolio
Kostenlose Auswertung. Kein Konto erforderlich.
Meinen Portfolio-Score abrufen →Erstellen Sie ein kostenloses Konto, um bis zu 10 Portfolios zu speichern, die Positionen erneut zu öffnen und eine neue Auswertung zu starten. Sie entscheiden, was gespeichert wird.
Kostenloses Konto erstellen →